当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
サクラの見積もりで、残クレの月々の金額を見て『これなら払えそう』と思った方も多いですよね。
ただ、月々が安いぶん、どこかで損をしているのではと気になる方もいるはずです。
結論から言うと、残クレは月々は軽くなるけれど、利息を含めた総支払額は通常ローンより増えやすい方法です。この記事を読めば、日産 サクラを残クレで買う時に何を比べればいいかが、数字で分かります。
残クレってどんな仕組み?
残クレは「残価設定ローン」のことです。数年後の車の値段(残価)をあらかじめ決めて、その分を最後に回す買い方なんです。
車両価格から残価を引いた分だけを月々で払うので、毎月の負担が小さくなります。
| 支払い方 | 月々に払うもの | 最後に残るもの |
|---|---|---|
| 現金一括 | なし | なし |
| 通常ローン | 車両価格の全額+利息 | なし(完済で終わり) |
| 残クレ | 車両価格から残価を引いた分+利息 | 残価(返却・買取・乗り換えを選ぶ) |
『残価の分は払わなくていいの?』と思うかもしれません。
実は、残価は「後回しにしているだけ」なんです。最後に車を返すか、残価を払って買い取るかを選ぶことになります。
残クレは、月々を軽くする代わりに、残価の分にも利息がかかる買い方です。損か得かは、月々の金額ではなく総支払額と、最後にどうするかで決まります。
サクラXで総支払額を比べてみる
ここからは、具体的な数字で比べてみます。条件はこうです。
- 車両:サクラX(2026年4月マイナーチェンジ後のメーカー希望小売価格 2,599,300円・消費税込)
- 頭金:0円、期間:5年(60回)
- 諸費用・オプション・値引きは含めない
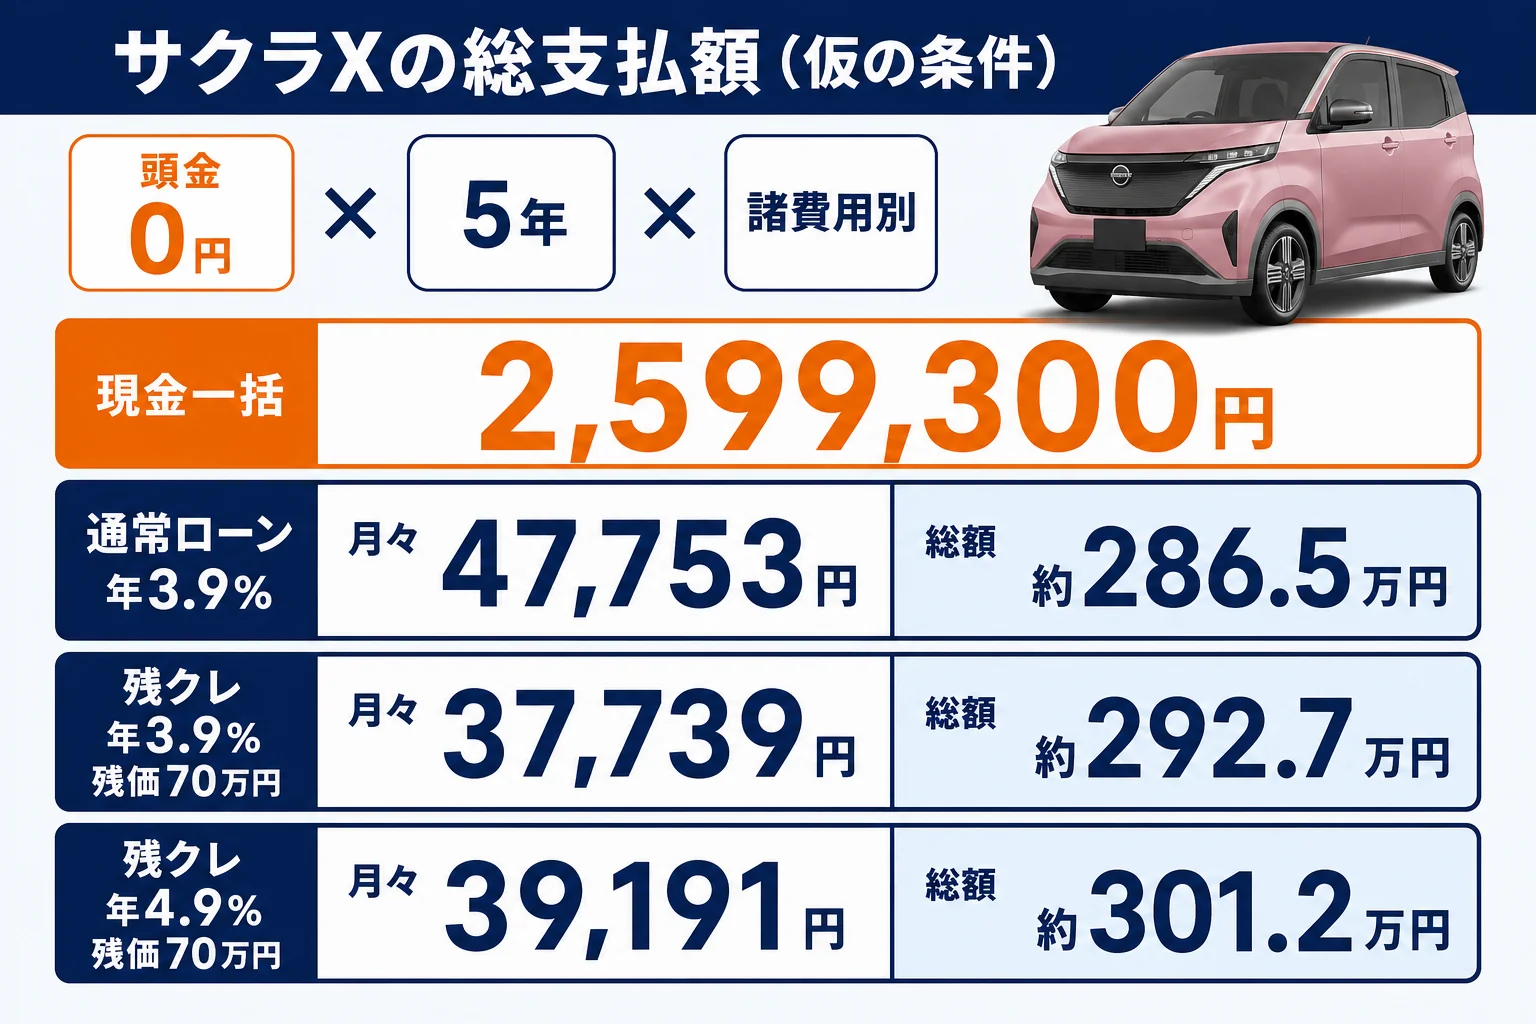
金利と残価は、販売店や時期で変わります。ここでは比べやすくするための仮の数字として、金利を年3.9%と年4.9%、残価を70万円と90万円で計算しました。
| 支払い方(仮の条件) | 月々の支払い | 最終回 | 総支払額 | うち利息の目安 |
|---|---|---|---|---|
| 現金一括 | なし | なし | 2,599,300円 | 0円 |
| 通常ローン 年3.9% | 47,753円×60回 | なし | 約286.5万円 | 約26.6万円 |
| 残クレ 年3.9%・残価70万円 | 37,739円×59回 | 70万円 | 約292.7万円 | 約32.7万円 |
| 残クレ 年3.9%・残価90万円 | 34,668円×59回 | 90万円 | 約294.5万円 | 約34.6万円 |
| 残クレ 年4.9%・残価70万円 | 39,191円×59回 | 70万円 | 約301.2万円 | 約41.3万円 |
元利均等の一般的な計算式で出した試算です。実際の支払額は、販売店の見積もりで確かめてみてください。
表から分かること
同じ年3.9%でも、残クレは通常ローンより月々が1万円ほど軽くなります。そのかわり、最後まで払うと利息は約6万円多くなる計算です。
残価を大きくすると、月々はさらに軽くなります。ただ、利息はむしろ増えるんです。
ここが大事なところです。残価の分は5年間ずっと借りたままなので、その分にも利息がかかり続けます。
頭金やグレードを変えるとどうなる?
条件を少し変えた場合も見ておきましょう。金利は同じく仮に年3.9%、期間は5年です。
| ケース(仮の条件) | 月々の支払い | 最終回 | 総支払額 |
|---|---|---|---|
| X・頭金50万円・残価70万円 | 28,412円×59回 | 70万円 | 約237.6万円+頭金50万円 |
| G・頭金0円・通常ローン | 55,089円×60回 | なし | 約330.5万円 |
| G・頭金0円・残価80万円 | 43,651円×59回 | 80万円 | 約337.5万円 |
Gは2026年4月マイナーチェンジ後のメーカー希望小売価格2,998,600円(消費税込)で計算しています。
頭金を50万円入れると、残クレでも月々は3万円を切ります。Gの場合も、残クレの総支払額は通常ローンより約7万円多くなる計算です。
『月々が下がるならGに手が届くかも』と思った方もいるはずです。
グレードを上げる時は、月々だけでなく総額の差も見ておきましょう。XとGの装備の違いはXとGの違いの記事で比べています。
補助金58万円は残クレでどう扱う?
サクラは新車で買うと、国のCEV補助金58万円が出ます(2026年4月時点の日産発表)。補助金を引くと、Xの実質額は約201.9万円です。
『補助金があるなら、その分ローンも減るんじゃない?』と思いますよね。
補助金は、申請してから後で振り込まれるのが一般的です。だからローンの元金には、補助金分も入ったまま組むケースが多いんです。
- 補助金の申請者がだれになるか(所有者・使用者の扱い)
- 振り込まれた補助金を繰上げ返済に回せるか
- 補助金の保有期間より前に返却した場合、返す必要があるか
特に3つ目は見落としやすい点です。
補助金には一定期間持ち続ける決まりがあり、期間内に手放すと返すよう求められる場合があります。くわしくはサクラの補助金の記事にまとめています。
残クレの最後は3つから選ぶ
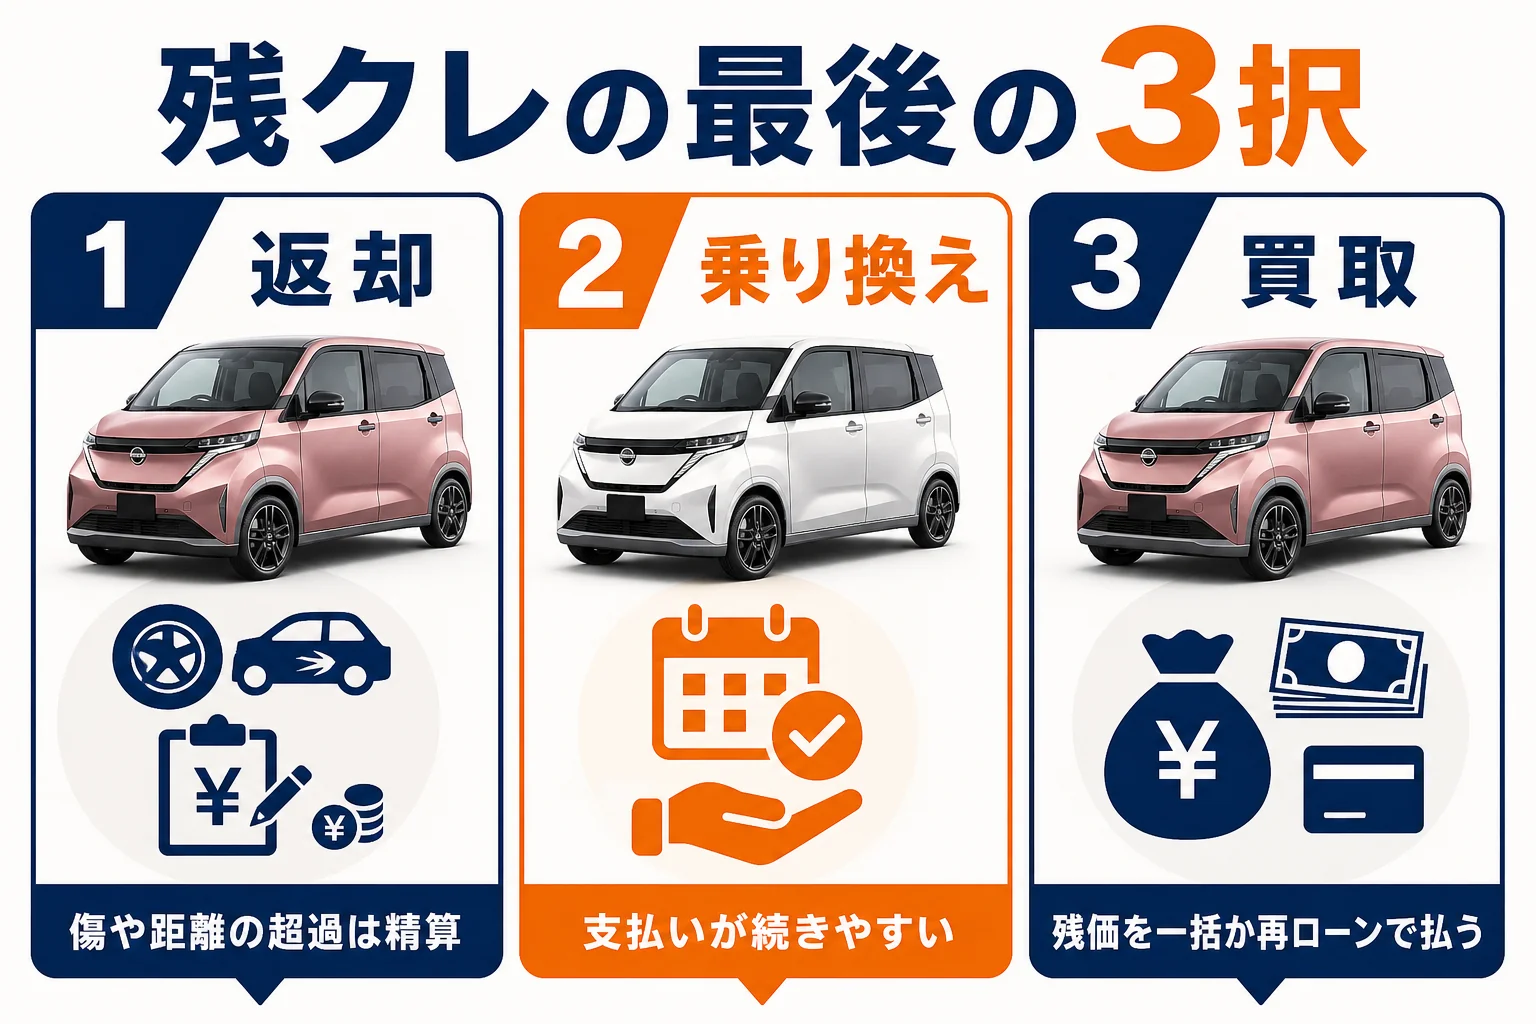
残クレの期間が終わると、次の3つから選びます。
- 返却:次の車に乗り換えたい人、走行距離が短い人
- 乗り換え:同じ販売店で新しい車に替えたい人
- 買取:気に入っていて長く乗りたい人
- 返却:傷や走行距離が条件を超えると精算がある
- 乗り換え:次も残クレだと支払いがずっと続く
- 買取:残価を一括か再ローンで払う必要がある
返却時の精算に注意
返却する時は、車の状態がチェックされます。決められた走行距離を超えていたり、大きな傷があったりすると、追加で払うことがあるんです。
例えばこんな場面です。
「通勤で毎日使っていたら、思ったより距離が伸びていた」<br>「契約の走行距離を超えた分、精算が必要になりますね」
サクラはWLTCの一充電走行距離が180kmの軽EVで、街乗り中心の方が多い車です。それでも、契約時に決める走行距離の上限は、自分の使い方に合わせて確認しておきましょう。
月々の金額だけで契約して、走行距離の上限や返却時の条件を読んでいなかったケースです。契約書の「残価の保証条件」は先に目を通しておきましょう。
最後に買い取るなら通常ローンと比べよう
『残クレで始めて、気に入ったら最後に買い取ればいい』と考える方も多いはずです。
もちろんそれもできます。ただ、最後に残価を払って買い取るなら、総支払額で通常ローンと比べておきましょう。
さきほどのX・年3.9%の試算では、残クレ(残価70万円)を最後まで払って買い取ると約292.7万円です。最初から通常ローンにした場合は約286.5万円なので、約6万円の差になります。
さらに、残価を再ローンにすると、その分にまた利息がかかります。最初から長く乗るつもりなら、通常ローンのほうが総額は少なくなりやすいんです。
ボーナス払いを足す時の注意
残クレに、ボーナス月の加算を組み合わせるプランもあります。月々はさらに軽く見えますが、ボーナスが減った年に負担が重くなることも。
ボーナス払いを使う時は、ボーナスが出なかった場合でも払える金額かどうかを考えてから決めてみてください。
残クレが向いている人・向かない人
ここまでの数字を見ると、残クレは「損な方法」にも見えますよね。ただ、使い方によっては合う人もいます。
| 向いている人 | 向かない人 |
|---|---|
| 5年前後で乗り換えると決めている | 10年近く乗り続けたい |
| 月々の支払いを一定以下に抑えたい | 利息を少しでも減らしたい |
| 年間の走行距離が少なめ | 毎日長い距離を走る |
| 車をきれいに使える自信がある | 傷やへこみを気にせず使いたい |
長く乗るつもりなら、通常ローンや現金のほうが総支払額は少なくなりやすいです。逆に、数年ごとに新しい車に乗りたい方には、残クレの仕組みが合うこともあります。
月々の負担を通常ローンで試算したい方は、サクラのローン月々いくら?の記事で頭金別に計算しています。
残クレ以外の選び方もある
『そもそも買わずに乗る方法もあるのでは?』と考える方もいるかもしれません。
月々の定額で乗るなら、リースやサブスクという方法もあります。税金やメンテナンスが料金に含まれる場合もあるので、残クレとは比べ方が少し違うんです。
| 方法 | 車の持ち主 | 最後 | 比べるポイント |
|---|---|---|---|
| 通常ローン | 自分(完済後) | 自分のもの | 利息の総額 |
| 残クレ | 販売店などが残すことが多い | 返却・買取・乗り換え | 利息と返却時の条件 |
| リース | リース会社 | 返却が基本 | 料金に含まれるもの |
リースの考え方はサクラのリース・サブスクの記事で書いています。
見積もりを取る時の順番
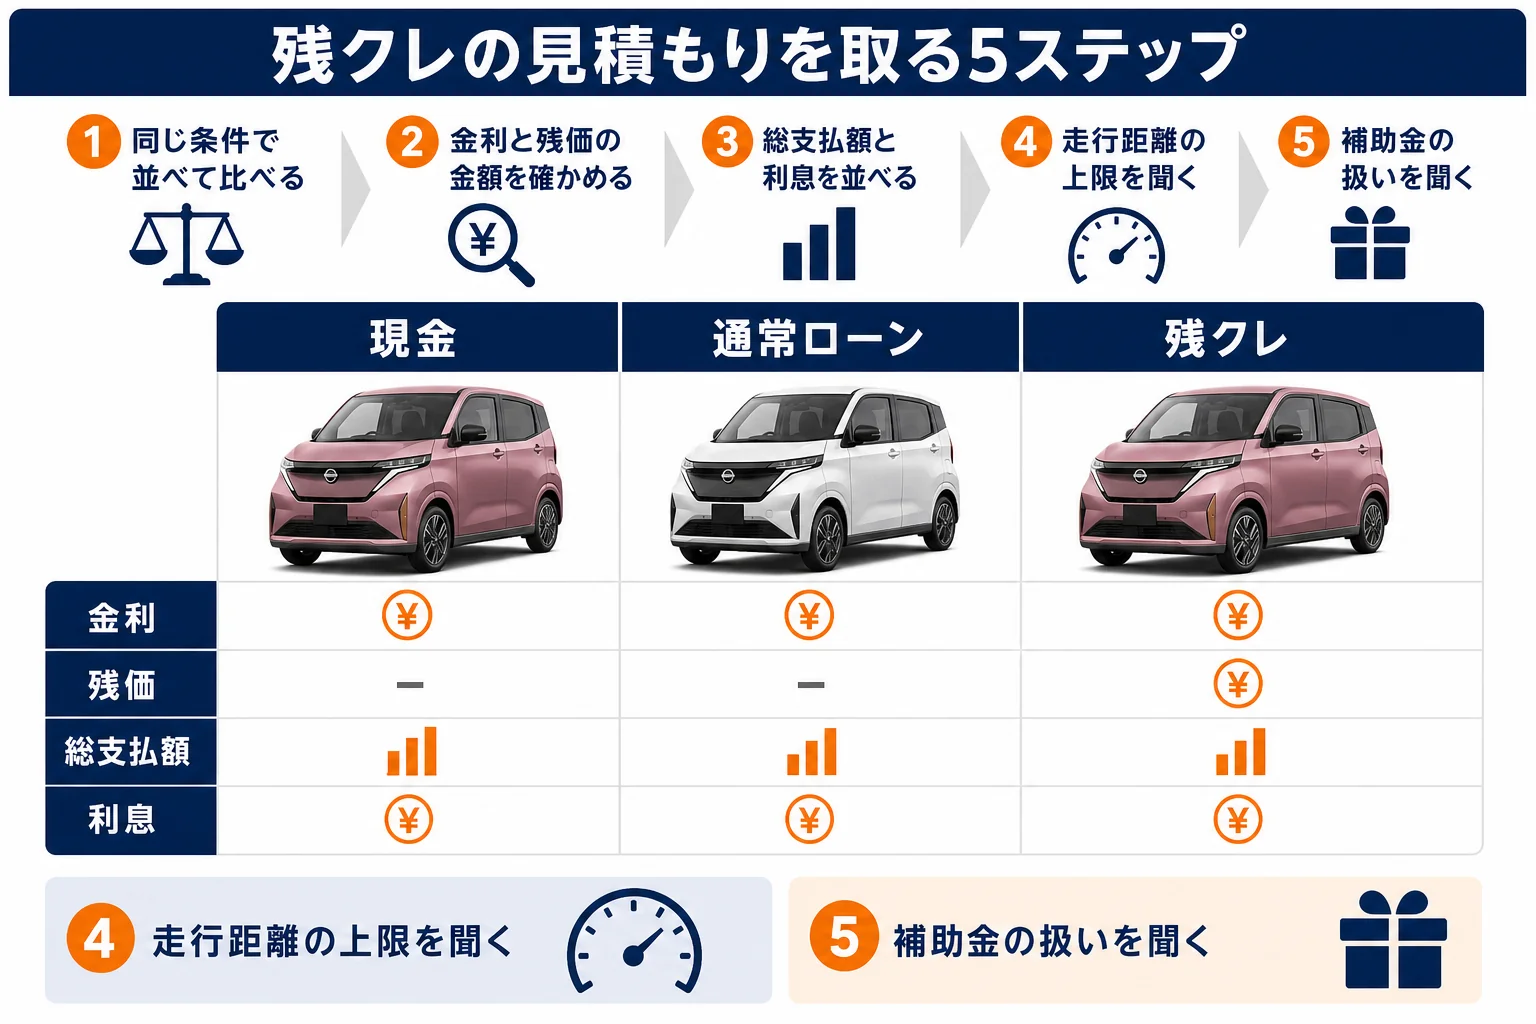
残クレで損をしないためには、同じ条件で並べて比べることが何より大事です。
- 頭金と期間をそろえて、現金・通常ローン・残クレの3つの見積もりをもらう
- 金利(実質年率)と残価の金額を確かめる
- 総支払額と利息の合計を並べて比べる
- 走行距離の上限と返却時の条件を確かめる
- 補助金の申請と保有期間の扱いを聞く
見積もりを並べる時は、月々の金額の欄より先に、総支払額と最終回の金額を見るのがコツです。月々の安さに目が行きやすいので、順番を決めておくと比べやすくなります。
値引きは支払い方とは別に交渉できます。値引きの進め方はサクラの値引き相場の記事を見てみてください。
サクラ買いたいドットコム
サクラの値段、先に相場を見ておく
支払い方ごとの総額は、販売店の見積もりで並べてみると差がはっきりします。同じ条件で見積もりを取って比べてみてください。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
サクラの残クレは損ですか?
利息を含めた総支払額は、通常ローンより増えやすい仕組みです。ただ、数年で乗り換える予定の方には月々を抑えられるメリットもあるので、総額と使い方で判断してみてください。
残クレの金利はどれくらいですか?
金利は販売店や時期、キャンペーンで変わります。この記事の年3.9%・年4.9%は比べるための仮の数字なので、実際の金利は見積もりで確かめましょう。
残クレで補助金はもらえますか?
新車であれば国のCEV補助金の対象になります。申請者の扱いや保有期間との関係は契約方法で変わることがあるので、販売店で確認してください。
途中で売ったり、返したりできますか?
途中で精算できる場合もありますが、残りの元金をまとめて払う必要があります。条件は契約によるので、事前に聞いておきましょう。
残クレと通常ローン、サクラならどちらがおすすめですか?
5年前後で乗り換えると決めているなら残クレ、長く乗るつもりなら通常ローンや現金が向いています。迷ったら、同じ条件で両方の見積もりを取り、総支払額を並べて決めてみてください。
残価は誰が決めるのですか?
販売店やローン会社が、期間とグレードなどをもとに決めます。同じサクラでも条件で変わるので、見積もりで金額を確かめてみてください。
まとめ
- 残クレは月々が軽くなるかわりに、残価の分にも利息がかかる
- サクラXの試算では、同じ年3.9%でも残クレは通常ローンより利息が約6万円多い
- 残価を大きくすると月々は下がるが、利息は増える
- 補助金の申請者と保有期間の扱いは契約前に確かめる
- 長く乗るなら通常ローンや現金、数年で乗り換えるなら残クレも候補
コメント